Últimas Notícias:

O seguro de vida já não pode ser compreendido apenas como uma indenização destinada à família após a morte do segurado. Na Bradesco Vida e Previdência, as coberturas utilizadas pelo próprio cliente ao longo da vida já representam mais pagamentos de sinistros do que os casos de morte.
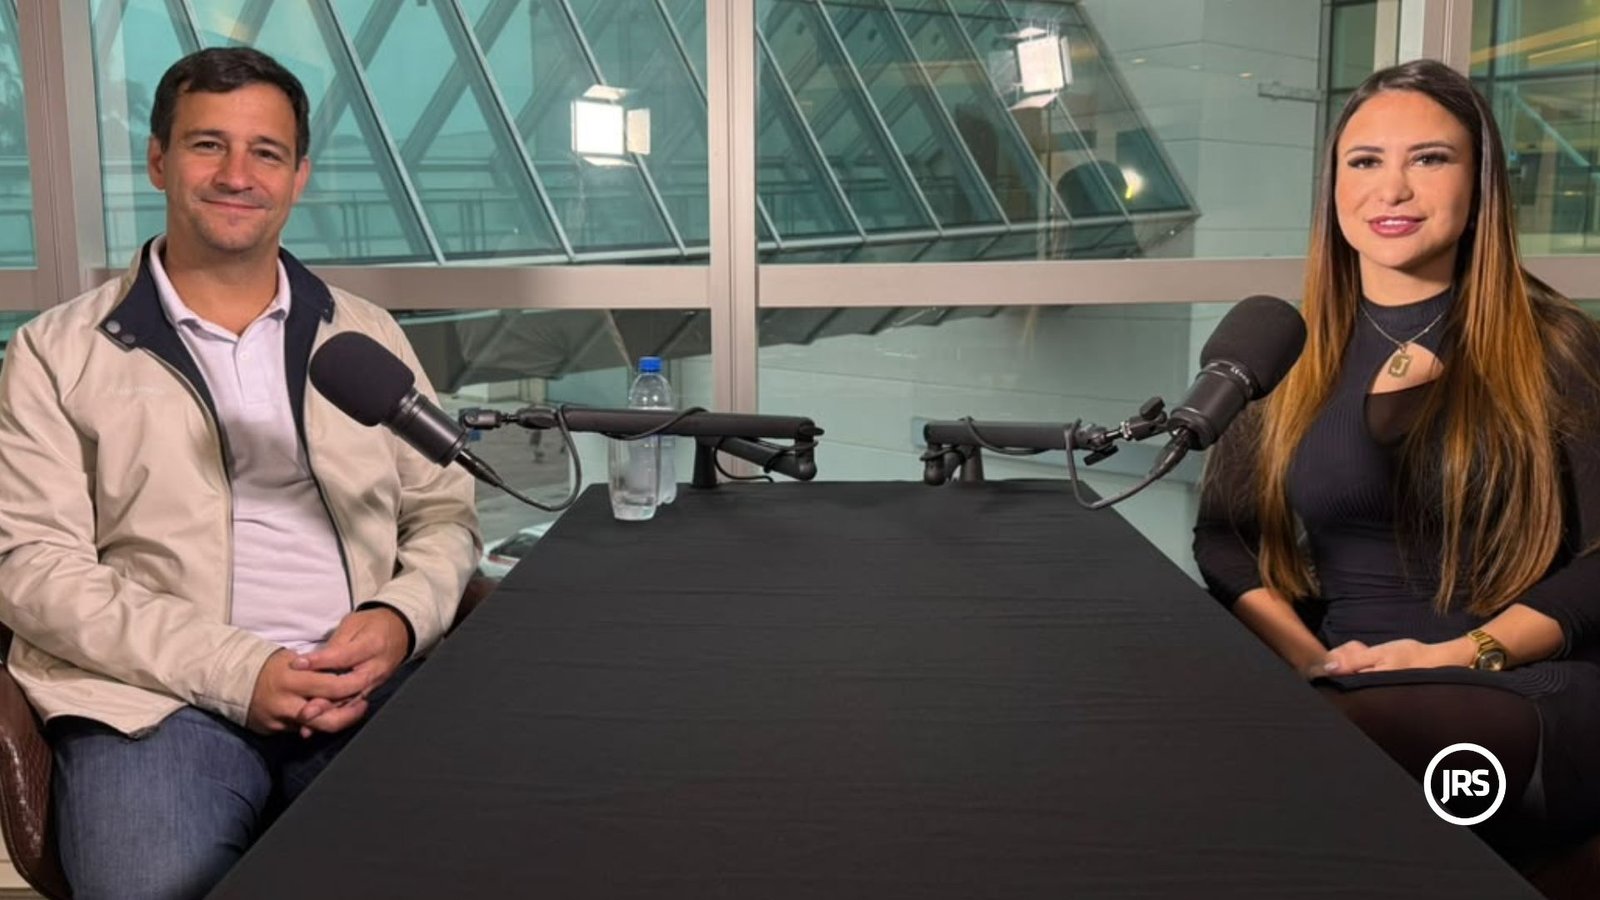
O dado foi apresentado por Bernardo Castello, diretor-presidente da Bradesco Vida e Previdência, durante entrevista conduzida por Júlia Senna, editora-chefe do JRS, no Seguro Sem Mistério Podcast. A conversa foi gravada nos estúdios do JRS Comunicação, em Porto Alegre.
Com duas décadas de trajetória, o programa recebeu o executivo para uma conversa sobre proteção financeira, longevidade, previdência, tecnologia, capacitação dos corretores e os desafios de uma companhia nacional que busca crescer sem perder a proximidade.
Da Susep à presidência da companhia
Atuário formado pela Universidade Federal do Rio de Janeiro, Castello iniciou sua trajetória profissional como estagiário na Susep, onde permaneceu por pouco mais de dois anos. Também passou por uma seguradora especializada em crédito e exportação antes de ingressar na Bradesco Vida e Previdência, em 2005.
Na companhia, começou em uma função técnica e avançou por áreas como subscrição de riscos, precificação e resseguro. Em 2019, assumiu uma diretoria ligada aos negócios de seguros de pessoas e, em março de 2025, chegou à posição de diretor-presidente.
Apesar da formação baseada em números e probabilidades, Castello considera que sua atividade passou a depender cada vez mais das pessoas.
“Se chegarmos à seguradora às três horas da manhã, ela não existe, porque não há ninguém lá dentro. Toda empresa é formada por pessoas. E, quando falamos de Vida e Previdência, falamos de soluções que protegem pessoas”, resumiu.
O mercado de seguros de pessoas evoluiu com a criação de coberturas que podem ser acionadas pelo segurado diante de invalidez, doenças graves, perda de renda e outras situações que afetam sua capacidade financeira.
Essas soluções reduzem a distância entre a contratação e a percepção do benefício. Em vez de aguardar décadas por uma indenização destinada aos beneficiários, o cliente pode utilizar a proteção para custear tratamentos, adquirir medicamentos ou recompor parte da renda perdida.
“Hoje, a Bradesco Vida e Previdência paga mais sinistros em vida do que sinistros por morte. Essa também é uma realidade observada em outras companhias do mercado”, revelou Castello.
O executivo citou os trabalhadores autônomos e de plataformas como exemplos de públicos que podem sentir imediatamente os efeitos financeiros de uma doença ou acidente. Sem renda fixa garantida, qualquer afastamento pode comprometer o orçamento.
Para explicar a função do seguro em diferentes fases, Castello utiliza uma definição direta: o seguro de vida compra tempo.
Quando uma pessoa jovem ainda não formou patrimônio, a apólice cria imediatamente uma proteção financeira que levaria anos para ser construída. Com o avanço da idade, outras necessidades aparecem, como coberturas para doenças graves, manutenção de renda e organização sucessória.
“Quando o jovem adquire um seguro de vida, ele está adquirindo um patrimônio. Mais adiante, entram as coberturas para utilização em vida e as soluções voltadas ao planejamento sucessório”, explicou.
Essa lógica vale para pessoas físicas, famílias e empresas. A solução adequada depende da renda, do patrimônio, dos dependentes, dos riscos profissionais e do momento vivido pelo cliente.
A relação de Bernardo Castello com a proteção financeira também faz parte de sua própria história.
O executivo perdeu o pai quando tinha dez anos. Aos 42, ele sofreu um infarto e deixou a esposa com três filhos, de 10, 12 e 13 anos. Como era o principal provedor da família, sua ausência produziu um impacto financeiro imediato.
Cinco anos antes, porém, ele havia contratado um plano de pensão da Bradesco Vida e Previdência. A mãe de Bernardo, dona Eni, passou a receber o benefício e ainda hoje conta com essa renda.
“Essa pensão ajudou e continua ajudando muito no orçamento da minha mãe. Principalmente naquela fase, quando ela precisou criar três filhos pequenos”, compartilhou.
A experiência pessoal reforça uma das ideias centrais defendidas pelo executivo: proteção não é uma abstração contratual. Ela se materializa justamente quando uma família atravessa seu momento mais vulnerável.
Na previdência, a companhia busca resgatar atributos que vão além da acumulação financeira, como pensão e pecúlio.
Entre as novidades está uma solução lançada em 2026 para proteger duas vidas que mantenham dependência financeira entre si. O produto não fica limitado ao modelo tradicional de casal.
A contratação pode envolver pessoas de diferentes gêneros e vínculos, como casais, pai e filho, avô e neto ou qualquer outra composição na qual a ausência de um dos integrantes produza impacto relevante sobre o outro.
“O produto foi modernizado para atender duas pessoas em qualquer configuração. O ponto central é a dependência existente entre elas”, esclareceu.
A iniciativa acompanha as transformações sociais e reconhece que as famílias atuais possuem estruturas, responsabilidades e relações financeiras distintas.
O aumento da longevidade desafia a companhia a repensar tanto os produtos quanto a experiência do consumidor.
A Bradesco Vida e Previdência ampliou a idade de ingresso em seus seguros de vida para até 80 anos. Segundo Castello, a maior parte dessas soluções possui vigência vitalícia, reduzindo o receio de que a proteção deixe de ser renovada justamente quando o segurado estiver mais velho ou apresentar alguma condição de saúde.
Ao mesmo tempo, públicos de idades diferentes não consomem serviços da mesma forma. Um cliente de 80 anos pode preferir uma jornada distinta daquela escolhida por alguém de 25 ou 30.
O desafio está em combinar escala, tecnologia e diferentes canais sem impor uma única experiência para todos.
Para Castello, o seguro de vida não é uma commodity. Uma solução padronizada não consegue atender pessoas com composições familiares, rendas, patrimônios e necessidades completamente diferentes.
É nesse cenário que o corretor ganha espaço como consultor.
“O cliente pode ter um seguro para chamar de seu, construído conforme a sua realidade. O profissional capaz de fazer isso é o corretor especializado”, destacou.
Essa atuação também demanda conhecimentos sobre tributação, sucessão, investimentos e os impactos de mudanças regulatórias sobre pessoas físicas e jurídicas.
Quando o profissional transforma uma conversa cotidiana em uma avaliação de necessidades, deixa de entregar uma oferta genérica e passa a apresentar uma solução que responde ao problema do cliente — e não à necessidade de venda do corretor.
Ao ser provocado por Júlia Senna a apresentar cinco orientações aos corretores, Castello resumiu o caminho:
A repetição é proposital. Segundo o executivo, somente a oferta consistente poderá mudar um mercado no qual apenas 18% da população possui seguro de vida.
Para Castello, muitos consumidores protegem excessivamente riscos próximos e tangíveis, como o celular ou o automóvel, enquanto permanecem subprotegidos diante de acontecimentos percebidos como distantes.
Para apoiar a atuação consultiva, a companhia desenvolveu o BVP Planner, ferramenta voltada ao planejamento sucessório e financeiro.
O corretor insere informações pessoais, familiares, patrimoniais, de renda e investimentos. A partir desses dados, o sistema auxilia na identificação de uma composição de proteção em Vida e Previdência adequada ao perfil analisado.
A ferramenta já se aproxima de 500 corretores ativos.
“A proposta é ajudar o corretor a realizar um bom planejamento sucessório e tangibilizar para o cliente a importância das soluções”, explicou.
Na avaliação de Castello, o conhecimento básico sobre produtos tende a ficar mais acessível com a inteligência artificial. A grande fronteira da capacitação será desenvolver a abordagem comercial necessária para converter informação em diagnóstico e valor.
Atualmente, 98% dos processos de subscrição de risco no seguro de vida da companhia são realizados por sistemas.
Castello acredita que a inteligência artificial permitirá redesenhar processos, aumentar a eficiência e alcançar mais pessoas. O potencial, porém, não será plenamente utilizado se as empresas apenas aplicarem a tecnologia sobre os mesmos modelos existentes.
Apesar do avanço, o diretor-presidente considera indispensável preservar o olhar humano.
“A tecnologia pode trazer eficiência, agilidade e escala. Mas não podemos esquecer que não protegemos coisas, objetos ou negócios. Protegemos pessoas”, reforçou.
Nos últimos anos, a Bradesco Vida e Previdência passou a investir mais intensamente na operação realizada fora do Banco Bradesco.
Esse movimento inclui modernização de portfólio, revisão de processos e maior aproximação com os corretores independentes. Para Castello, a companhia precisa ser construída “de fora para dentro”, ouvindo os profissionais que mantêm contato direto com os clientes.
As equipes regionais ocupam um papel importante nesse processo. São elas que levam para a liderança informações sobre comportamentos, necessidades e características locais capazes de orientar coberturas, assistências e estratégias comerciais.
O Grupo Bradesco Seguros também mantém o programa Ciclos, voltado a apoiar corretoras em seus processos sucessórios. A iniciativa reúne fundadores e sucessores para discutir gestão, continuidade do negócio e preservação do relacionamento com os clientes.
Liderança como consequência
Mesmo conduzindo uma companhia de grande escala, Castello defende uma gestão baseada em humildade e atenção às necessidades do consumidor.
“Por mais que a empresa tenha uma posição de liderança, não pensamos como líderes de mercado. Pensamos em como atender melhor o cliente. O ranking precisa ser consequência”, declarou.
No quadro “De Frente com as Lideranças”, que encerra o Seguro Sem Mistério Podcast, o executivo sintetizou sua visão em respostas rápidas: seguro de vida é “compra de tempo”; previdência é “planejamento”; o corretor do futuro será “consultivo”; a inteligência artificial no seguro “vai dar samba”; e a Bradesco Vida e Previdência representa “confiança”.
Antes de se despedir, deixou uma provocação para consumidores e profissionais do mercado: “Se você ainda não tem seguro de vida ou previdência, considere fazer. Se é corretor e ainda não trabalha com esses produtos, considere começar. Antes tarde do que mais tarde”.
