Últimas Notícias:

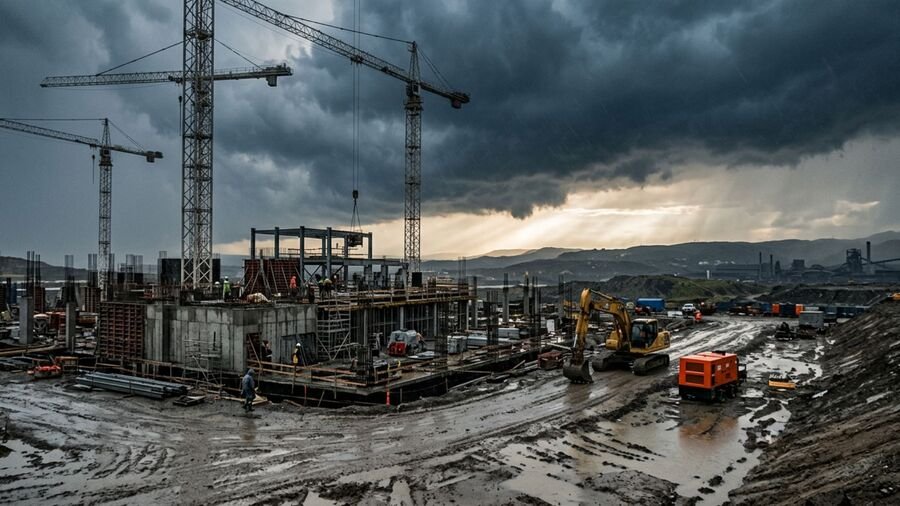
Os eventos climáticos extremos transformam o planejamento e a proteção de grandes construções no Brasil. Tempestades severas, inundações, vendavais e ondas de calor deixaram a condição de variáveis secundárias, passando ao centro das decisões sobre métodos de engenharia, cronogramas, logística, segurança de estruturas provisórias e custos de execução.
Em empreendimentos de longa duração, a exposição também muda conforme o estágio da construção. Uma chuva intensa durante a terraplenagem pode provocar erosão, alagamentos e instabilidade de taludes. Já durante a montagem de equipamentos, a entrada de água ou um dano elétrico pode comprometer etapas decisivas para o início da operação.
Esse contexto requer a mensuração de perdas patrimoniais e de prejuízos econômicos causados por interrupções nas obras. Visão ratificada por Marlon Basso, Head de Gestão de Riscos da REP Risk Consulting, no alerta sobre a urgência de associar o comportamento do clima às decisões técnicas e ao cronograma das construções.
“Os eventos climáticos extremos estão alterando de forma importante a maneira como avaliamos os riscos de engenharia. O que antes era tratado muitas vezes como uma variável periférica do projeto passou a integrar diretamente a análise de viabilidade, cronograma, método construtivo, logística, proteção provisória, drenagem, estabilidade de estruturas temporárias e exposição financeira”, afirma.
Na avaliação do especialista, não basta analisar as características da obra de maneira isolada. É preciso a interação entre localização, fase construtiva e criticidade operacional. Um mesmo empreendimento pode apresentar exposições muito diferentes ao longo de sua execução.
Calor e gestão integrada
A análise das condições climáticas de uma região continua sendo importante para o planejamento de grandes obras, mas não deve ser o único parâmetro utilizado. Segundo Basso, a avaliação precisa combinar o histórico de ocorrências com as características atuais do empreendimento e os cenários projetados.
“Durante muito tempo, a análise foi construída predominantemente sobre séries históricas. O problema é que o comportamento futuro pode não reproduzir exatamente a distribuição observada no passado”, explica.
O especialista defende uma abordagem que considere três dimensões: os eventos registrados anteriormente, as condições de exposição existentes e os possíveis cenários futuros. Essa combinação ajuda a identificar vulnerabilidades que poderiam passar despercebidas em uma análise baseada apenas no histórico.
Entre os fenômenos que exigem atenção estão chuvas intensas e enchentes, especialmente em áreas com escavações, fundações, taludes, acessos temporários e sistemas de drenagem ainda incompletos. Vendavais também representam uma preocupação em estruturas metálicas parcialmente montadas, gruas, andaimes, fachadas e coberturas provisórias.
O calor extremo, por sua vez, pode afetar a produtividade, a saúde ocupacional, a cura de materiais, as atividades de concretagem, o comportamento dos equipamentos e o cumprimento dos prazos.
“O mais importante é evitar uma análise isolada do fenômeno climático. O risco decorre da combinação entre intensidade do evento, vulnerabilidade da fase da obra e capacidade de resposta do empreendimento”, ressalta Marlon.
Evolução do canteiro
Em projetos de longa duração, a gestão de riscos precisa acompanhar as diferentes etapas da execução. Durante a terraplenagem e a implantação das fundações, a atenção se concentra em problemas como erosão, instabilidade de taludes, alagamentos e perda de acessos.
Na fase estrutural, ganham importância os ventos fortes e a estabilidade de elementos que ainda não contam com travamento definitivo. Mais adiante, durante o fechamento das estruturas, as instalações e a montagem eletromecânica, equipamentos de maior valor agregado podem ficar expostos à água, à umidade, a descargas atmosféricas e a danos elétricos.
A mudança nas condições de exposição exige revisões ao longo do projeto, em vez de uma avaliação limitada ao início da construção.
“Por isso, o risco de engenharia deve ser tratado como dinâmico, e não como uma fotografia realizada apenas no início da obra. Grandes projetos são, inclusive, avaliados pelas seguradoras por fases, considerando construção, montagem, testes e entrada em operação”, afirma Basso.
Nesse contexto, o conceito de janela climática ganha espaço no planejamento. A ideia é programar atividades mais sensíveis às condições meteorológicas para períodos historicamente mais favoráveis, sempre que possível.
Quando essa alternativa não está disponível, o planejamento precisa prever medidas de proteção e contingência, como drenagem temporária, coberturas contra chuva, ancoragem de estruturas, equipamentos redundantes e alternativas logísticas.
Para o especialista, essas decisões devem estar conectadas ao cronograma executivo, aos planos de contingência e à estratégia de seguros.
Atrasos podem custar mais do que os danos físicos
Quando as condições climáticas interrompem uma obra, os prejuízos podem ir além do reparo das estruturas ou da reposição de equipamentos. Mobilização adicional de equipes, máquinas paradas, extensão do canteiro, mão de obra e contratação emergencial de serviços estão entre os custos que podem pressionar o orçamento.
Em projetos industriais, de infraestrutura e energia, porém, o impacto financeiro pode ser ainda maior quando o atraso adia o início da operação e, consequentemente, a geração de receita.
“Em projetos industriais, de infraestrutura, energia ou empreendimentos com receita operacional prevista, muitas vezes o maior impacto está fora da obra: na postergação da geração de receita”, observa Basso.
É nesse ponto que as coberturas ALOP (Advance Loss of Profits) e DSU (Delay in Start-Up) ganham relevância. Elas são voltadas às perdas financeiras decorrentes do atraso na entrada em operação de um empreendimento, desde que o atraso tenha sido provocado por um dano físico coberto pela apólice de riscos de engenharia, conforme as condições contratadas.
Essas modalidades são utilizadas em projetos nos quais o cumprimento da data prevista para o início das atividades tem impacto econômico significativo, como plantas industriais, usinas de energia, empreendimentos de infraestrutura, mineração, petroquímica e data centers.
ALOP e DSU protegem o impacto financeiro do atraso
A diferença entre a cobertura de danos materiais e as modalidades ALOP e DSU está no tipo de prejuízo considerado. Enquanto a primeira se destina a proteger a obra, os materiais, os equipamentos e as instalações contra danos cobertos, as coberturas de atraso na entrada em operação tratam das consequências financeiras que podem decorrer desse evento.
Basso cita o exemplo de um equipamento crítico danificado durante a montagem. A cobertura de engenharia pode amparar o reparo ou a reposição, de acordo com as condições da apólice. Se o incidente também atrasar em quatro meses o início da operação de uma planta, entretanto, poderão surgir perdas de receita, despesas financeiras e custos fixos adicionais.
Esse segundo conjunto de impactos é o foco das coberturas ALOP e DSU, desde que atendidos os critérios previstos no contrato de seguro.
“Por isso, em determinados projetos, o maior risco não está necessariamente no valor físico do equipamento, mas no que ele representa para o caminho crítico do empreendimento”, explica o executivo.
A análise do cronograma, portanto, é parte importante da avaliação. Identificar equipamentos, etapas e atividades capazes de comprometer a data de conclusão permite compreender melhor as possíveis consequências de um evento e avaliar as necessidades de proteção financeira.
Gestão de riscos começa antes da contratação do seguro
Diante de eventos climáticos severos, a prevenção ultrapassa a simples contratação de uma apólice. O planejamento engloba as exposições desde as etapas iniciais do projeto, acompanhando a execução até a preparação da entrada em operação.
Segundo Basso, um programa de seguros depende da identificação dos pontos críticos, da revisão das exposições, da definição adequada dos valores em risco e da compreensão das dependências capazes de provocar atrasos. “O risco climático não deve ser tratado apenas como tema de seguro. Ele precisa entrar na engenharia, no cronograma, no projeto, na contratação e no gerenciamento do empreendimento”, afirma.
A integração entre essas áreas antecipa problemas, define as necessidades e seleciona medidas preventivas de acordo com as características da produção. Também ajuda no cálculo da proteção financeira necessária em caso de danos físicos e possíveis interrupções.
“Em um cenário de eventos climáticos mais severos, não basta transferir risco para a seguradora. É necessário conhecer, reduzir, controlar e somente depois transferir o risco residual. Essa combinação entre engenharia, prevenção e seguro é o que torna um empreendimento verdadeiramente resiliente”, conclui.
Crédito foto:
Crédito texto:
Publicado por:

Desde 1999, nos dedicamos a disseminar informação segura, inteligente e de alta qualidade para o mercado de seguros. Nossa missão é ser a voz e a imagem de um setor essencial, que desempenha um papel crucial na proteção e no planejamento das vidas das pessoas.
Com compromisso e credibilidade, trabalhamos para conectar profissionais, empresas e consumidores, promovendo uma compreensão mais ampla e acessível sobre a importância dos seguros. Nosso objetivo é não apenas informar, mas também inspirar e fortalecer a confiança em um mercado que impacta diretamente a segurança e o bem-estar da sociedade.
JRS.Digital
CNPJ – 41769103000106
Endereço:
Av. Diário de Notícias, 200 – 1.406
Cristal, Porto Alegre (RS)
CEP: 90810-080
Telefone:
(51) 98140-0475 | (51) 99314-9970
Conteúdo e pauta:
redacao@jrscomunicacao.com.br
Comercial:
julia@jrscomunicacao.com.br
Desenvolvido por B36 Marketing | Todos os Direitos reservados JRS.DIGITAL