Últimas Notícias:


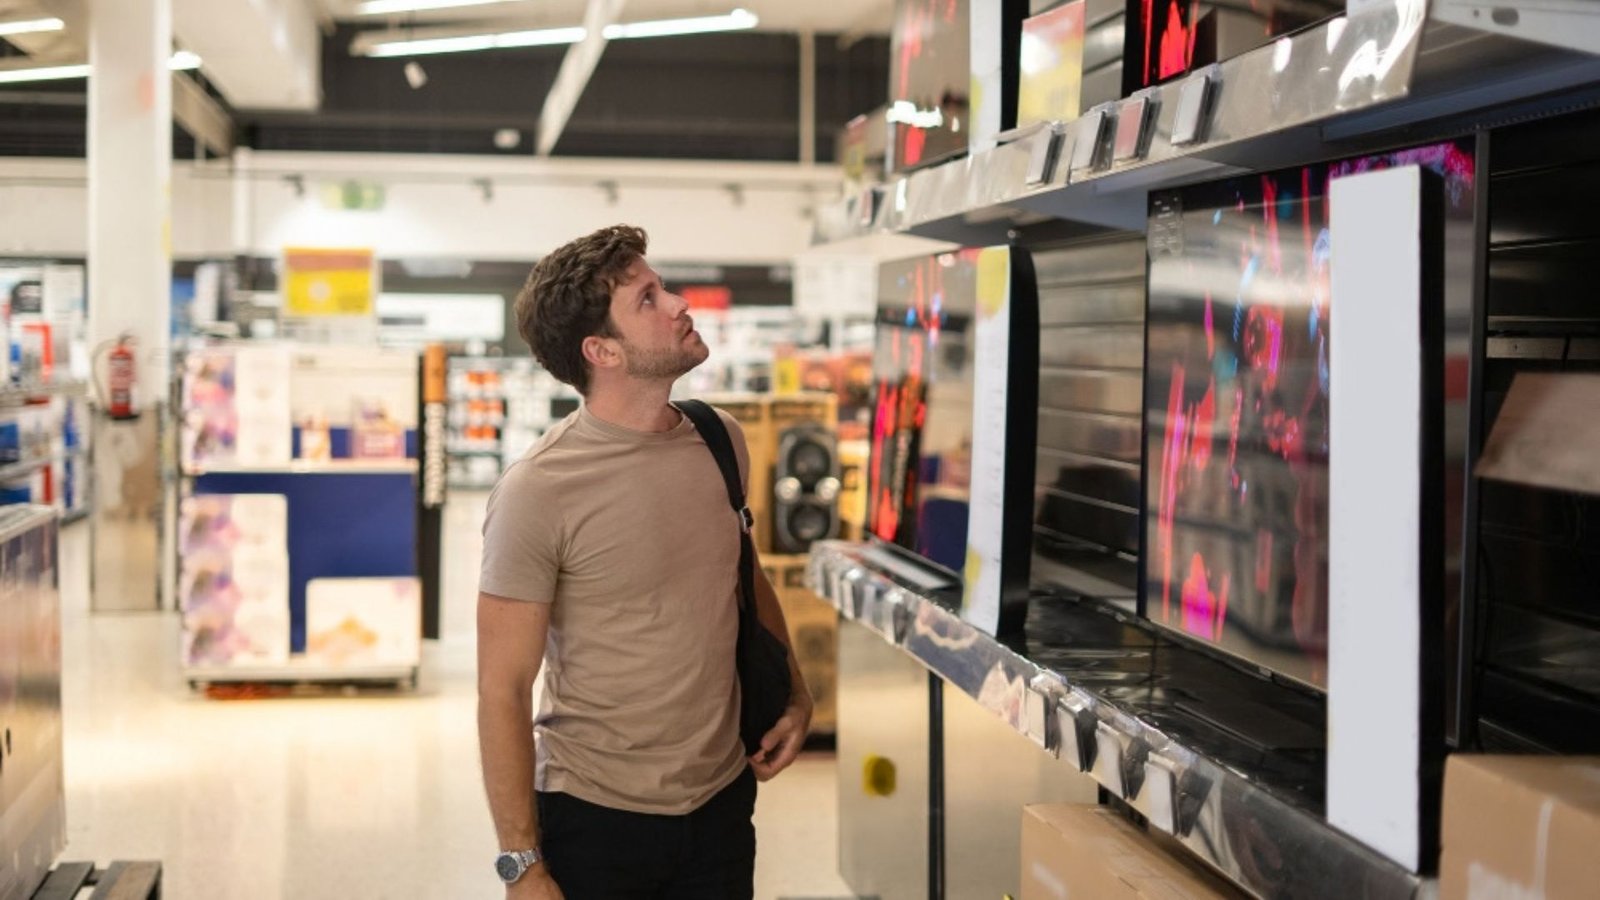
Episódios recentes envolvendo grandes redes varejistas têm despertado uma preocupação entre consumidores que adquiriram eletrodomésticos, eletrônicos, móveis e outros bens com garantia estendida: o que acontece com o seguro se a loja entrar em recuperação judicial ou deixar de operar? A resposta é que a situação da varejista, por si só, não altera a cobertura regularmente contratada e ainda vigente.
Embora seja normalmente adquirido no momento da compra do produto, o Seguro de Garantia Estendida é contratado com a seguradora identificada no bilhete ou na apólice. É ela que assume o risco e responde pela cobertura, independentemente da continuidade das operações da loja que comercializou o seguro.
A garantia estendida funciona, assim, como uma forma de preservar o patrimônio do consumidor e trazer previsibilidade diante de uma eventual despesa com reparo ou substituição de um bem. Dados da Confederação Nacional das Seguradoras (CNseg) mostram que o segmento movimentou R$ 2,2 bilhões no primeiro semestre de 2026, alta de 8,3%, e pagou R$ 212,5 milhões em indenizações, avanço de quase 1%.
Seguro não depende da continuidade da loja
Para quem já contratou a garantia estendida, a principal orientação é verificar a seguradora responsável pela cobertura e as condições previstas no contrato. O encerramento das atividades do estabelecimento comercial, por si só, não extingue o Seguro de Garantia Estendida contratado pelo consumidor. A cobertura decorre de um contrato de seguro e é de responsabilidade da seguradora identificada no certificado, bilhete ou apólice, e não da varejista que comercializou o produto.
Em guia produzido pela CNseg e pela Federação Nacional de Seguros Gerais (FenSeg), o Seguro de Garantia Estendida é definido como uma proteção que amplia o período de cobertura de produtos contra defeitos de funcionamento, incluindo os custos de peças e da mão de obra necessária para o conserto. A contratação é opcional e, na modalidade mais comum, a cobertura começa após o término da garantia oferecida pelo fabricante ou fornecedor.
A loja física ou virtual atua como representante da seguradora na comercialização do seguro e, por isso, possui responsabilidades relacionadas à oferta e à contratação do produto. A modalidade mais comercializada é a extensão da garantia original.
Sidemar Spricigo, presidente da Comissão de Seguros Gerais Afinidades da FenSeg, explica que essa estrutura separa as responsabilidades da varejista, responsável pelas vendas, das responsabilidades da seguradora, responsável pela cobertura securitária. “Os acontecimentos recentes podem gerar dúvidas em quem contratou a garantia estendida no momento da compra, mas é importante esclarecer que a proteção securitária não depende da continuidade das operações da loja. O risco é assumido pela seguradora identificada nos documentos e a cobertura permanece válida de acordo com as condições e o período de vigência contratados”, afirma.
Documentos permitem acionar diretamente a seguradora
Nesse contexto, também ganha importância a orientação para que o consumidor conserve os documentos relacionados à contratação. O Seguro de Garantia Estendida deve ser formalizado por meio da emissão de apólice individual ou bilhete. Em caso de algum evento coberto, podem ser solicitados documentos como a nota fiscal do produto, o bilhete ou a apólice e a identificação do segurado.
“Esses documentos permitem identificar a seguradora responsável, o período de vigência, os riscos cobertos, as exclusões e os procedimentos para reparo, substituição do produto ou pagamento da indenização. Hoje, muitas vezes, eles já são enviados para o e-mail do consumidor, mas é importante mantê-los guardados e acessíveis”, orienta Spricigo.
Outro ponto é a diferença entre o seguro e a garantia original do bem. Na modalidade de extensão da garantia original, a cobertura começa depois do encerramento da garantia oferecida pelo fornecedor. Há ainda modalidades que podem ampliar as coberturas ou complementar a proteção original, de acordo com as condições contratadas.
Proteção ajuda a preservar patrimônio do consumidor
Para Sidemar Spricigo, o momento também oferece a oportunidade de esclarecer a função de proteção financeira exercida pelo produto. “A garantia estendida ajuda a preservar o investimento feito na compra de um bem durável e traz mais previsibilidade para o consumidor diante de uma eventual despesa com reparo ou substituição”, afirma.
A distinção entre o estabelecimento que comercializa o produto e a seguradora responsável pela cobertura é fundamental para o consumidor. A loja participa da comercialização da garantia estendida, mas é a seguradora identificada no contrato que responde pelo risco assumido.
“Quem já possui uma garantia estendida deve saber que eventuais mudanças na situação da loja não significam, por si só, a perda da proteção contratada. O consumidor deve manter seus documentos, verificar a vigência e as condições da cobertura e procurar diretamente os canais da seguradora quando precisar de atendimento”, conclui Spricigo.
Crédito foto:
Crédito texto:
Publicado por:

Desde 1999, nos dedicamos a disseminar informação segura, inteligente e de alta qualidade para o mercado de seguros. Nossa missão é ser a voz e a imagem de um setor essencial, que desempenha um papel crucial na proteção e no planejamento das vidas das pessoas.
Com compromisso e credibilidade, trabalhamos para conectar profissionais, empresas e consumidores, promovendo uma compreensão mais ampla e acessível sobre a importância dos seguros. Nosso objetivo é não apenas informar, mas também inspirar e fortalecer a confiança em um mercado que impacta diretamente a segurança e o bem-estar da sociedade.
JRS.Digital
CNPJ – 41769103000106
Endereço:
Av. Diário de Notícias, 200 – 1.406
Cristal, Porto Alegre (RS)
CEP: 90810-080
Telefone:
(51) 98140-0475 | (51) 99314-9970
Conteúdo e pauta:
redacao@jrscomunicacao.com.br
Comercial:
julia@jrscomunicacao.com.br
Desenvolvido por B36 Marketing | Todos os Direitos reservados JRS.DIGITAL