
A decretação de situação de emergência ou de estado de calamidade pública não aciona automaticamente um seguro já contratado.
O decreto pertence ao sistema público de resposta a desastres. Para haver indenização securitária, é necessário que o dano sofrido decorra de um risco coberto pelo contrato e que sejam observadas as condições da apólice.
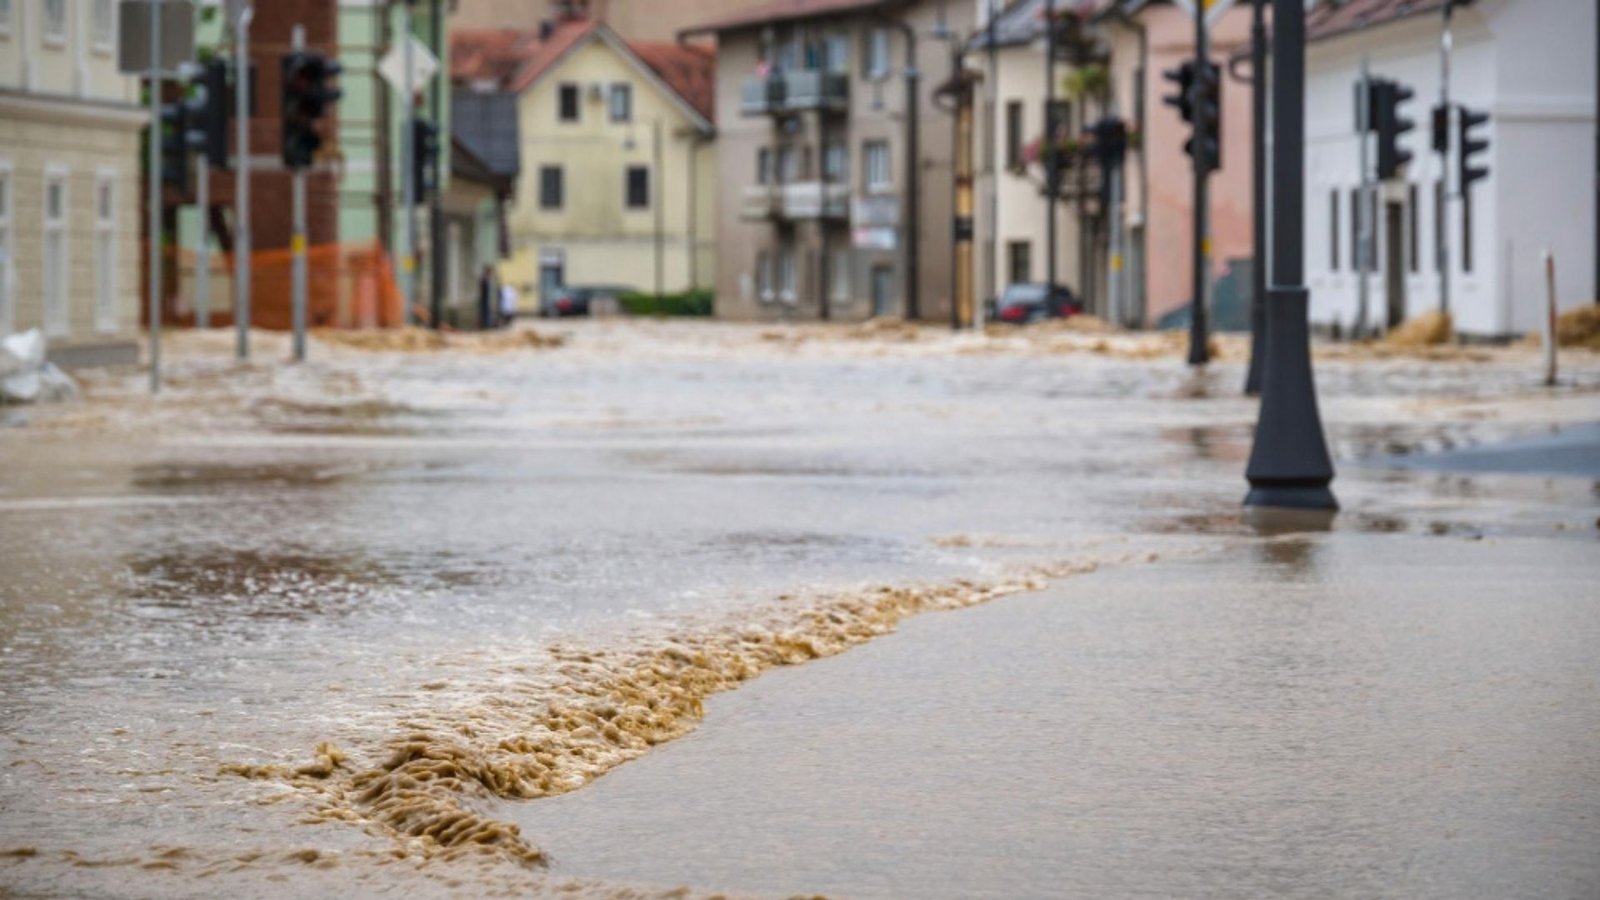
Essa diferença pode gerar dúvida justamente nos momentos mais difíceis. Depois de uma enchente, vendaval, deslizamento ou outro evento de grande impacto, a prefeitura pode declarar situação de emergência ou calamidade enquanto moradores começam a contabilizar perdas em casas, veículos e outros bens. As duas coisas acontecem ao mesmo tempo, mas pertencem a mecanismos diferentes de proteção.
O que significa o decreto de emergência ou calamidade?
A declaração de situação de emergência ou de estado de calamidade pública é uma medida do poder público diante da gravidade de um desastre.
Segundo o Ministério da Integração e do Desenvolvimento Regional (MIDR), a situação de emergência ocorre quando o desastre compromete parcialmente a capacidade de resposta do poder público local. No estado de calamidade pública, o impacto é mais grave e essa capacidade fica severamente comprometida.
Municípios e estados podem registrar o decreto no Sistema Integrado de Informações sobre Desastres (S2iD) e solicitar reconhecimento federal. Esse reconhecimento possibilita, entre outras medidas, acesso a recursos federais complementares para ações de resposta e reconstrução.
Portanto, o decreto tem efeitos importantes para a atuação governamental. Ele não altera automaticamente as coberturas de contratos privados de seguro.
Por que o decreto não cria uma cobertura que não foi contratada
Porque o seguro protege contra riscos previamente definidos.
A Lei nº 15.040/2024, a Lei do Contrato de Seguro, em vigor desde 11 de dezembro de 2025, estabelece que a seguradora garante o interesse do segurado contra riscos predeterminados. A lei também determina que riscos e interesses excluídos sejam descritos de forma clara e inequívoca.
Imagine uma residência atingida por uma inundação em um município que decretou calamidade pública. O decreto comprova a existência de uma situação grave no território, mas a análise do seguro continua dependendo de questões como: aquela apólice contempla inundação ou alagamento? O imóvel atingido é o bem segurado? O dano decorreu do evento previsto na cobertura? Há limite máximo de indenização ou franquia aplicável?
É a combinação entre o que aconteceu e o que foi contratado que determina a cobertura.
Seguro residencial cobre enchente sempre que houver calamidade?
Não necessariamente.
O seguro residencial é um produto compreensivo que pode reunir diversas coberturas. A Superintendência de Seguros Privados (Susep) cita alagamento, vendaval, desmoronamento, incêndio e outros eventos entre as coberturas que podem ser encontradas nesses produtos. Isso, porém, não significa que todas façam parte de toda apólice.
A própria Susep orientou os consumidores durante as enchentes do Rio Grande do Sul, em 2024, a verificarem nas apólices quais coberturas haviam sido efetivamente contratadas e a definição de cada uma nas condições contratuais.
Assim, uma casa atingida por água pode estar coberta em determinada apólice e não em outra, a depender da contratação e das condições do produto.
E se o imóvel for financiado?
Nesse caso, é importante verificar também o seguro habitacional vinculado ao financiamento.
Na cobertura de Danos Físicos ao Imóvel (DFI) do seguro habitacional, a Susep informa que estão contemplados, no mínimo, danos provenientes de eventos como vendaval, desmoronamento, destelhamento e inundação ou alagamento, ainda que decorrente de chuva.
Isso não significa, porém, que todos os bens existentes dentro da casa estejam automaticamente protegidos pelo seguro habitacional. É preciso observar a finalidade de cada seguro e as respectivas garantias.
Esse exemplo também mostra por que a pergunta mais importante depois de um desastre não é apenas “a cidade decretou calamidade?”, mas “qual seguro eu possuo e exatamente o que ele cobre?”
O decreto pode servir como prova do sinistro?
Ele pode ser uma informação relevante sobre o desastre, mas não substitui necessariamente os elementos exigidos para a análise individual do sinistro.
O reconhecimento público identifica a ocorrência e a gravidade de um evento em determinada área. Já a seguradora precisa analisar se houve lesão ao interesse segurado e se ela decorreu de um risco previsto no contrato.
A Lei do Contrato de Seguro determina que, apresentados elementos indicativos da existência de dano ao interesse garantido, cabe à seguradora analisar o sinistro e a cobertura. A legislação disciplina ainda os procedimentos de regulação e liquidação, destinados a identificar causas, efeitos e valores devidos.
Por isso, boletins, registros fotográficos, comprovantes dos bens, laudos ou outros documentos podem ser necessários, conforme o caso e as condições do seguro.
O que fazer se meu bem segurado foi atingido?
A primeira prioridade é sempre a segurança das pessoas. Não entre em imóvel interditado, área inundada, encosta instável ou qualquer local que ofereça risco apenas para registrar danos ou preservar objetos.
Quando houver condições seguras, o segurado deve comunicar o ocorrido prontamente à seguradora e seguir as orientações recebidas. A Lei nº 15.040/2024 determina que o segurado avise a seguradora por meio idôneo, forneça as informações disponíveis sobre o evento e adote providências razoáveis para evitar ou reduzir seus efeitos, desde que isso não coloque pessoas ou interesses relevantes em perigo.
A Susep também orienta que, na ocorrência de sinistro, o consumidor faça o aviso e apresente os documentos previstos nas condições do seguro. É recomendável manter o protocolo ou outro comprovante do contato realizado.
Na prática, vale seguir uma sequência simples:
Quanto tempo a seguradora tem para responder?
A nova Lei do Contrato de Seguro estabeleceu prazos específicos para a regulação dos sinistros.
Em regra, a seguradora tem até 30 dias para manifestar-se sobre a existência de cobertura, contados da reclamação ou do aviso de sinistro acompanhado dos elementos necessários à decisão. A legislação permite solicitações justificadas de documentos complementares e prevê hipóteses específicas de suspensão ou ampliação do prazo.
Reconhecida a cobertura, a lei estabelece, em regra, outro prazo máximo de 30 dias para o pagamento da indenização ou do capital estipulado, sujeito igualmente às condições previstas na legislação para documentação e casos de maior complexidade.
Portanto, não é o decreto municipal que inicia automaticamente um pagamento. O processo securitário começa com a ocorrência do sinistro coberto e sua comunicação à seguradora.
E se futuramente existir um Seguro Catástrofe?
Aqui aparece uma ligação importante com o debate atual sobre mecanismos específicos de proteção contra grandes desastres.
Um futuro modelo de Seguro Catástrofe poderá ser desenhado com critérios de acionamento próprios. Dependendo da legislação e do contrato, um mecanismo desse tipo poderia utilizar indicadores objetivos, delimitações territoriais ou reconhecimentos oficiais como parte das condições para liberar recursos.
Mas isso não deve ser confundido com o funcionamento dos seguros que já existem hoje.
Um gatilho público só acionará automaticamente uma proteção securitária se a lei ou o contrato daquele mecanismo estabelecer expressamente essa relação.
Enquanto isso, para quem já possui seguro residencial, habitacional, automóvel, empresarial ou outro produto, a regra prática permanece: o decreto de emergência ou calamidade contextualiza o desastre, mas é a cobertura contratada que determina se aquele prejuízo está protegido.
Decreto público e cobertura de seguro cumprem funções diferentes
Situação de emergência e estado de calamidade pública são instrumentos essenciais para organizar a resposta do Estado a um desastre, mobilizar estruturas de Defesa Civil e, quando houver reconhecimento federal, permitir acesso a mecanismos públicos de socorro, assistência e reconstrução.
O seguro atua em outra dimensão: oferece proteção financeira para riscos definidos previamente no contrato.
Em um evento climático extremo, os dois mecanismos podem atuar ao mesmo tempo e de maneira complementar. Entender essa diferença evita uma expectativa equivocada: a declaração de calamidade pode mobilizar o poder público, mas não acrescenta automaticamente uma cobertura que não estava prevista na apólice.
Crédito foto:
Crédito texto:
Publicado por:

Desde 1999, nos dedicamos a disseminar informação segura, inteligente e de alta qualidade para o mercado de seguros. Nossa missão é ser a voz e a imagem de um setor essencial, que desempenha um papel crucial na proteção e no planejamento das vidas das pessoas.
Com compromisso e credibilidade, trabalhamos para conectar profissionais, empresas e consumidores, promovendo uma compreensão mais ampla e acessível sobre a importância dos seguros. Nosso objetivo é não apenas informar, mas também inspirar e fortalecer a confiança em um mercado que impacta diretamente a segurança e o bem-estar da sociedade.
JRS.Digital
CNPJ – 41769103000106
Endereço:
Av. Diário de Notícias, 200 – 1.406
Cristal, Porto Alegre (RS)
CEP: 90810-080
Telefone:
(51) 98140-0475 | (51) 99314-9970
Conteúdo e pauta:
redacao@jrscomunicacao.com.br
Comercial:
julia@jrscomunicacao.com.br
Desenvolvido por B36 Marketing | Todos os Direitos reservados JRS.DIGITAL