Últimas Notícias:

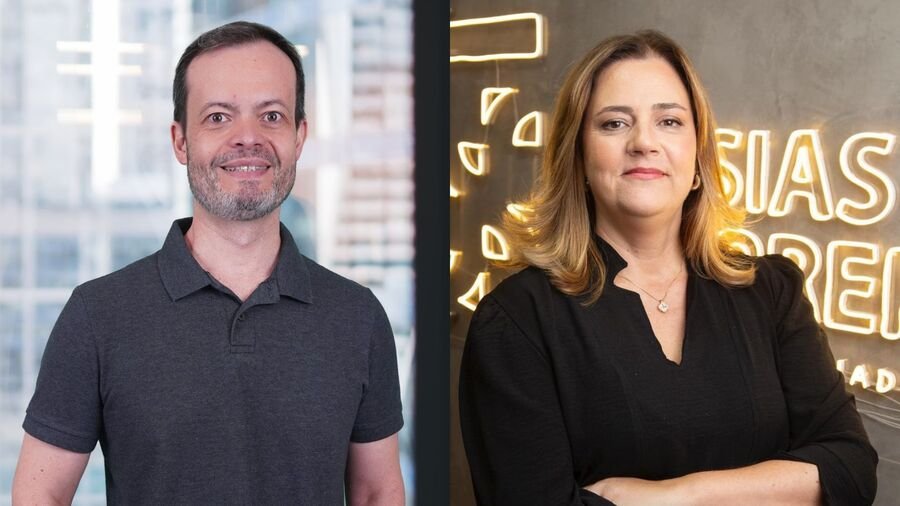
A Lei nº 15.526/2026 estabelece novos prazos para sinistros, prevê maior previsibilidade na subvenção ao seguro rural e integra as apólices às garantias das operações de crédito rural. As mudanças chegam em um momento de retração da proteção no campo: segundo Rubens Teixeira, superintendente de Resseguros e Negócios Estruturados do Grupo HDI, a área segurada pelo Programa de Subvenção ao Prêmio do Seguro Rural (PSR) no país caiu de 14 milhões para 3,2 milhões de hectares.
Uma das principais mudanças está na regulação dos sinistros. As apólices deverão informar os documentos exigidos e, quando necessária a vistoria presencial, a antecedência mínima para comunicar a data da colheita. Conforme o artigo 56, § 4º, inciso III, as condições contratuais deverão conter cláusulas que determinem “o prazo de até 15 (quinze) dias, contado do aviso de sinistro feito pelo segurado, para a regulação dos sinistros que não dependam da colheita, do corte ou da liberação da área das culturas cobertas para a vistoria técnica presencial de apuração dos prejuízos”. Para o pagamento da indenização, o prazo será de até 30 dias, contados da entrega dos documentos ou da vistoria, o que ocorrer por último.
“Hoje boa parte do atrito no sinistro vem da discussão sobre documentos. Com a lei, a lista e os prazos ficam definidos na apólice e as três partes sabem desde o início como o processo vai correr”, afirma Teixeira.
Maria Izabel Indrusiak, sócia do escritório CJosias & Ferrer, explica que as novas regras complementam a Lei nº 15.040/2024, que instituiu o marco geral dos contratos de seguro no país. A advogada orienta que o produtor conheça as condições da apólice e comunique o sinistro à seguradora e ao corretor. Quando a avaliação depender da preservação da lavoura, o aviso prévio da colheita é essencial para permitir a vistoria e a apuração dos prejuízos.
Para os corretores, as mudanças reforçam a orientação sobre coberturas, exclusões, documentos exigidos e comunicação do sinistro e da colheita. Maria Izabel destaca ainda a necessidade de explicar ao produtor os efeitos da cessão fiduciária dos direitos e das indenizações ou da indicação da instituição financeira como primeira beneficiária, quando houver financiamento.
Subvenção e crédito rural
Segundo Teixeira, a subvenção ao prêmio passa a ser despesa obrigatória e não sujeita a contingenciamento, dentro do valor previsto pelo Executivo no projeto de lei orçamentária. “A ressalva é que o valor protegido é o que estiver no PLOA e a obrigatoriedade ainda depende de legislação de compensação”, afirma.
A lei também autoriza a União a firmar parcerias com estados e municípios para complementar o benefício. O executivo considera o planejamento dos recursos especialmente importante para o Rio Grande do Sul, cuja janela de plantio da soja começa depois da de outros estados produtores. Para ele, a distribuição da subvenção ao longo do calendário agrícola deve contemplar também os produtores que plantam mais tarde.
Maria Izabel destaca a possibilidade de combinar a subvenção federal com uma política estadual. No Rio Grande do Sul, o Projeto de Lei nº 260/2025, em tramitação, propõe modernizar a legislação sobre seguro agrícola e estruturar uma política de gestão de riscos e subvenção econômica.
“A combinação da subvenção federal com uma eventual subvenção estadual poderá representar um importante mecanismo de ampliação do acesso ao seguro rural no Estado”, avalia.
Outra mudança é a integração do seguro rural às garantias das operações de crédito. A apólice poderá prever a cessão fiduciária dos direitos e das indenizações à instituição financeira, que também poderá figurar como primeira beneficiária. A legislação prevê a possibilidade de condições favorecidas de juros, prazos e limites, além de financiamento do prêmio e prioridade em determinadas renegociações, conforme as regras aplicáveis.
“A apólice entra como uma garantia que se renova a cada safra, contratada junto com o custeio e ligada ao mesmo risco que o banco financia”, explica Teixeira. Ele ressalta que a cobertura precisa ser compatível com o valor financiado para que a garantia seja suficiente.
Fundo busca ampliar proteção contra catástrofes
A lei aperfeiçoa o Fundo de Estabilidade do Seguro Rural, previsto para oferecer cobertura suplementar diante de perdas de grande escala. O mecanismo poderá reunir recursos da União e de participantes privados, além de transferir riscos ao mercado de resseguros. O objetivo é ampliar a capacidade de resposta quando secas ou enchentes atingem grandes áreas ao mesmo tempo, situação que pode pressionar as seguradoras e encarecer a proteção.
“Para o RS esse fundo é central, porque uma seca atinge milhões de hectares de uma vez, e essa correlação é o que encarece o resseguro e limita a cobertura”, afirma Teixeira.
Maria Izabel também considera o mecanismo relevante para o estado, devido à exposição a eventos climáticos extremos.
A operação do fundo e a definição das condições favorecidas de crédito ainda dependem de regulamentação. A efetividade das mudanças também estará ligada à execução orçamentária da subvenção e à capacidade de o sistema oferecer proteção aos produtores dentro do calendário agrícola.
Crédito foto:
Crédito texto:
Publicado por:

Desde 1999, nos dedicamos a disseminar informação segura, inteligente e de alta qualidade para o mercado de seguros. Nossa missão é ser a voz e a imagem de um setor essencial, que desempenha um papel crucial na proteção e no planejamento das vidas das pessoas.
Com compromisso e credibilidade, trabalhamos para conectar profissionais, empresas e consumidores, promovendo uma compreensão mais ampla e acessível sobre a importância dos seguros. Nosso objetivo é não apenas informar, mas também inspirar e fortalecer a confiança em um mercado que impacta diretamente a segurança e o bem-estar da sociedade.
JRS.Digital
CNPJ – 41769103000106
Endereço:
Av. Diário de Notícias, 200 – 1.406
Cristal, Porto Alegre (RS)
CEP: 90810-080
Telefone:
(51) 98140-0475 | (51) 99314-9970
Conteúdo e pauta:
redacao@jrscomunicacao.com.br
Comercial:
julia@jrscomunicacao.com.br
Desenvolvido por B36 Marketing | Todos os Direitos reservados JRS.DIGITAL