Últimas Notícias:

O Seguro de Vida tem sido estratégico no planejamento financeiro e no cuidado com o bem-estar. Historicamente focado na indenização em caso de morte, o recurso expandiu suas soluções nos afastamentos do trabalho, invalidez e diagnósticos de doenças graves, além de serviços de assistência que simplificam o acesso à saúde.
Essa transformação reflete as exigências dos consumidores, que procuram proteções para utilização contínua em vida. No público feminino, essa tendência fortalece as discussões sobre prevenção, autocuidado e segurança financeira frente a eventos que possam impactar o orçamento e a rotina da família.
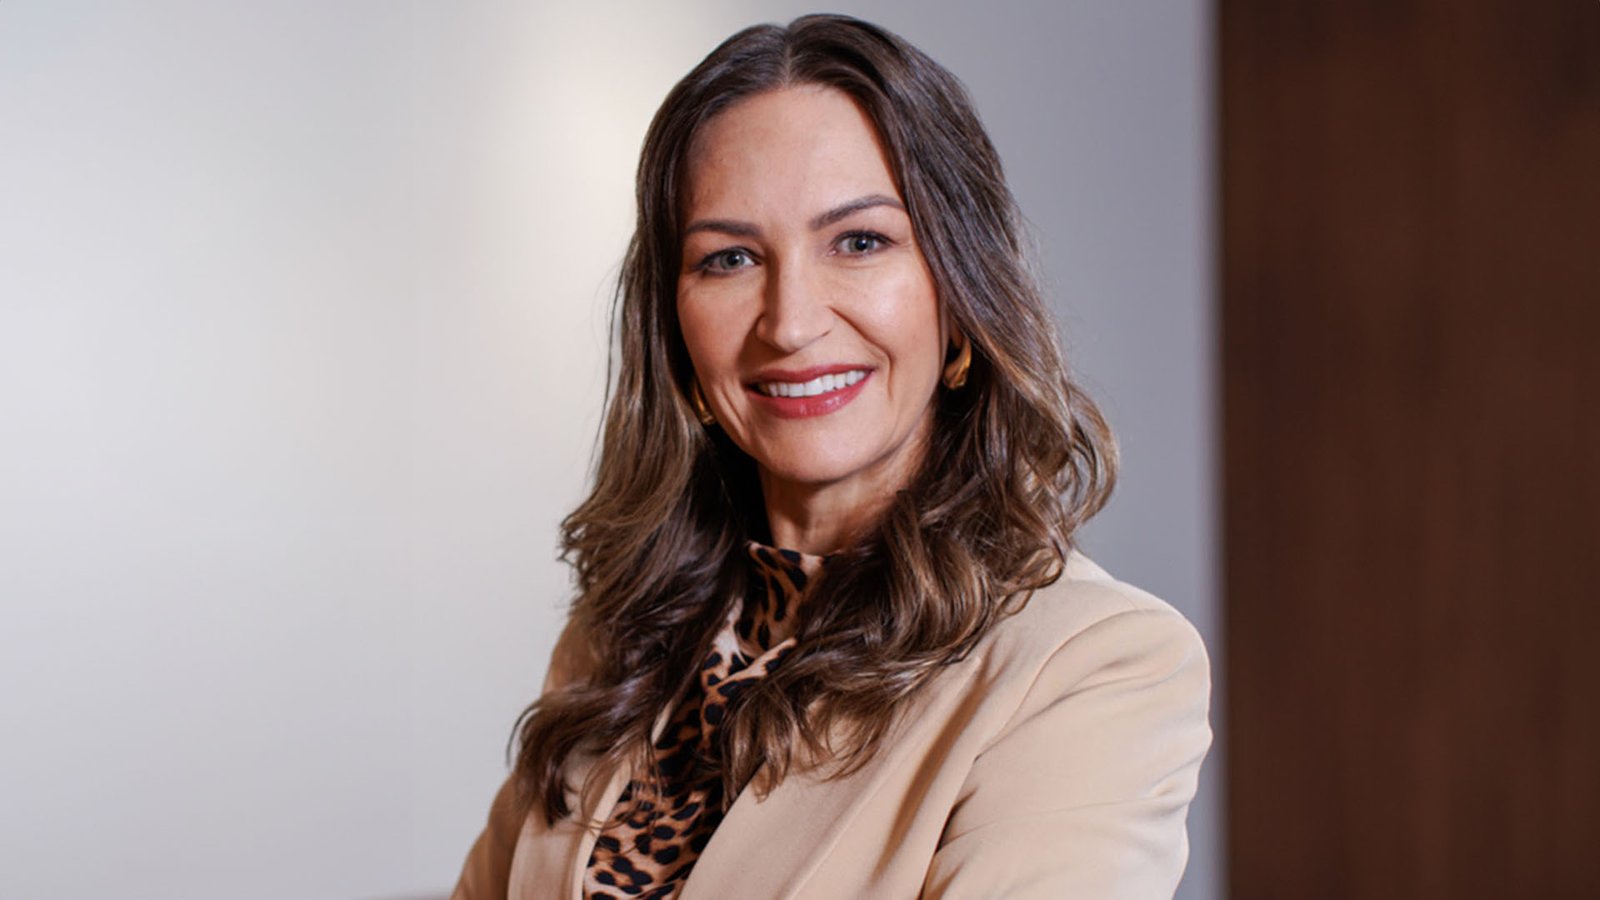
Demonstrando esse avanço, dados da Federação Nacional de Previdência Privada e Vida (Fenaprevi), apresentados por Rosangela Spak, superintendente Comercial Vida da Tokio Marine, indicam que o setor de seguros de pessoas movimentou R$ 78,8 bilhões em 2025 — uma alta de 8,3% na comparação anual. A modalidade individual, impulsionada por proteções contra incapacidade profissional, enfermidades graves e facilidades voltadas à qualidade de vida, já corresponde a quase um terço do total arrecadado no segmento.
“O Seguro de Vida passou por uma transformação significativa nos últimos anos. O produto deixou de ser visto apenas como um mecanismo de indenização em caso de falecimento e passou a assumir um papel mais amplo dentro do planejamento financeiro e do cuidado com as pessoas”, afirma Rosangela.
Na Tokio Marine, essa mudança se reflete na oferta de telemedicina, apoio psicológico e programas de incentivo a hábitos saudáveis. Entre os benefícios incorporados à modalidade individual com cobertura para Doenças Graves, sem custo adicional estão: Segunda Opinião Médica e o Teste Farmacogenético.
O primeiro possibilita uma avaliação especializada adicional do diagnóstico e do tratamento indicado, oferecendo mais informações ao paciente em um momento de decisões importantes. Já o exame farmacogenético analisa características genéticas que podem influenciar a resposta do organismo aos medicamentos, auxiliando o médico na escolha de alternativas terapêuticas, considerando eficácia e possíveis efeitos colaterais.
“Essa ampliação de serviços reflete uma nova forma de enxergar o Seguro de Vida, mais conectada às necessidades atuais dos Clientes. Além de oferecer proteção financeira em situações adversas, o produto passa a reunir soluções que apoiam o segurado em momentos importantes da sua jornada de saúde”, destaca.
Autocuidado e segurança econômica
A busca por conveniência e facilidade de acesso à assistência médica também influencia a relação dos consumidores com o mercado segurador. Para Rosangela, a maior atenção à estabilidade econômica e à qualidade de vida tem estimulado o interesse por produtos que ofereçam vantagens contínuas.
“Esse cenário tem impulsionado a busca por seguros que combinam proteção financeira com serviços de assistência, acesso facilitado à saúde, jornadas digitais e experiências mais personalizadas. O Cliente moderno busca praticidade, conveniência e soluções que acompanhem suas necessidades ao longo da vida”, explica.
Recursos como telemedicina, suporte psicológico e orientação especializada podem facilitar o contato com profissionais, inclusive em meio a rotinas cada vez mais aceleradas. Na avaliação da executiva, essas ferramentas ajudam a incorporar práticas preventivas ao cotidiano, evitando que a atenção ao bem-estar fique restrita aos momentos de preocupação.
A discussão se torna especialmente relevante no contexto da saúde feminina, sobretudo diante dos riscos associados ao câncer de mama e a outros tipos da doença. Além das consequências físicas e emocionais, um diagnóstico pode provocar mudanças na atividade profissional, na dinâmica familiar e no orçamento.
“O Seguro de Vida funciona como uma camada adicional de proteção. Além de possibilitar o acesso a serviços voltados ao cuidado e ao acompanhamento da saúde, determinadas coberturas podem oferecer recursos financeiros que ajudam a enfrentar despesas, preservando a estabilidade financeira da segurada e de sua família em um momento de maior vulnerabilidade”, afirma Rosangela.
Os custos que vão além do tratamento
O impacto econômico de um diagnóstico de câncer nem sempre se limita a consultas, exames, medicamentos e procedimentos médicos. Contratação de cuidadores, adaptações domésticas e redução dos rendimentos durante afastamentos também podem pressionar as contas da família.
“São custos que, isoladamente, podem parecer pequenos, mas que, somados ao longo dos meses, costumam gerar pressão significativa sobre o orçamento familiar”, observa a executiva.
Diante dessa realidade, as garantias contra doenças graves podem representar um suporte adicional. Quando previstas na apólice e atendidos os critérios contratuais, a indenização é paga diretamente ao titular após a confirmação de uma enfermidade contemplada.
O valor pode ser utilizado conforme as necessidades individuais, inclusive em gastos não cobertos pelo plano de saúde. Essa flexibilidade permite reorganizar despesas durante o tratamento e amenizar parte das dificuldades econômicas enfrentadas nesse período.
Outra alternativa é a Diária por Incapacidade Temporária (DIT), que pode auxiliar trabalhadores assalariados, autônomos e profissionais liberais durante períodos de afastamento, respeitadas as condições estabelecidas no contrato. “Além das coberturas relacionadas ao diagnóstico de doenças graves, o Seguro de Vida pode contemplar garantias voltadas à manutenção da estabilidade financeira em situações que comprometam a capacidade de trabalho do segurado. Esse suporte ajuda a reduzir os impactos da perda de renda, permitindo que ele atravesse o período de recuperação com mais tranquilidade financeira”, explica.
Contratação exige atenção às condições da apólice
Apesar da ampliação das garantias e assistências disponíveis, a escolha de um seguro exige uma análise cuidadosa das regras de cada produto. É fundamental verificar quais enfermidades estão contempladas, os critérios para reconhecimento do diagnóstico, eventuais carências, limites de indenização e exclusões contratuais.
Rosangela destaca o papel do Corretor nesse processo, tanto no esclarecimento das características da apólice quanto na identificação de alternativas compatíveis com o perfil e as prioridades de cada Cliente.
Ao comparar propostas, recomenda-se avaliar aspectos que ultrapassam o preço. A extensão dos riscos cobertos, o capital contratado, os benefícios complementares, as regras de uso e as opções de atualização ao longo do tempo devem ser considerados na avaliação.
“O equilíbrio entre proteção financeira, assistência e experiência do Cliente é o que determina o real valor de uma solução de Seguro de Vida”, ressalta.
A executiva também chama atenção para a renovação automática e sucessiva do produto oferecido pela Tokio Marine. Segundo ela, esse modelo dispensa uma nova avaliação das condições de saúde e profissão a cada vigência, conforme as disposições contratuais, e mantém o direito de cancelamento a qualquer momento, sem ônus ao segurado.
Prevenção e oportunidades de crescimento no mercado
A aproximação entre o setor segurador e a promoção de hábitos saudáveis também se manifesta em iniciativas voltadas ao incentivo da atividade física. Um dos exemplos mencionados por Rosangela é o Movimento Vida Saudável, da Tokio Marine, que chegou à quinta edição com mais de 2.300 participantes em todo o país.
Para a Superintendente, a mobilização evidencia o interesse de Corretores, parceiros comerciais e Clientes por ações que estimulem o autocuidado e ampliem a conscientização sobre prevenção. Mesmo com os progressos, a executiva ressalta que o cenário nacional ainda apresenta potencial de expansão para o setor. Uma parcela da população continua desprovida de uma rede adequada de proteção financeira diante de episódios como doenças graves, invalidez ou queda nos rendimentos.
Nesse cenário, a atuação consultiva do Corretor ganha relevância ao aproximar as soluções securitárias das demandas dos consumidores. Com apoio de ferramentas tecnológicas, inteligência de dados e capacitação profissional, esses especialistas podem identificar vulnerabilidades, orientar decisões e apresentar alternativas alinhadas a diferentes perfis.
“O futuro do Seguro de Vida está justamente na combinação entre inovação, personalização e relacionamento humano”, conclui.
Crédito foto:
Crédito texto:
Publicado por:

Desde 1999, nos dedicamos a disseminar informação segura, inteligente e de alta qualidade para o mercado de seguros. Nossa missão é ser a voz e a imagem de um setor essencial, que desempenha um papel crucial na proteção e no planejamento das vidas das pessoas.
Com compromisso e credibilidade, trabalhamos para conectar profissionais, empresas e consumidores, promovendo uma compreensão mais ampla e acessível sobre a importância dos seguros. Nosso objetivo é não apenas informar, mas também inspirar e fortalecer a confiança em um mercado que impacta diretamente a segurança e o bem-estar da sociedade.
JRS.Digital
CNPJ – 41769103000106
Endereço:
Av. Diário de Notícias, 200 – 1.406
Cristal, Porto Alegre (RS)
CEP: 90810-080
Telefone:
(51) 98140-0475 | (51) 99314-9970
Conteúdo e pauta:
redacao@jrscomunicacao.com.br
Comercial:
julia@jrscomunicacao.com.br
Desenvolvido por B36 Marketing | Todos os Direitos reservados JRS.DIGITAL