Últimas Notícias:

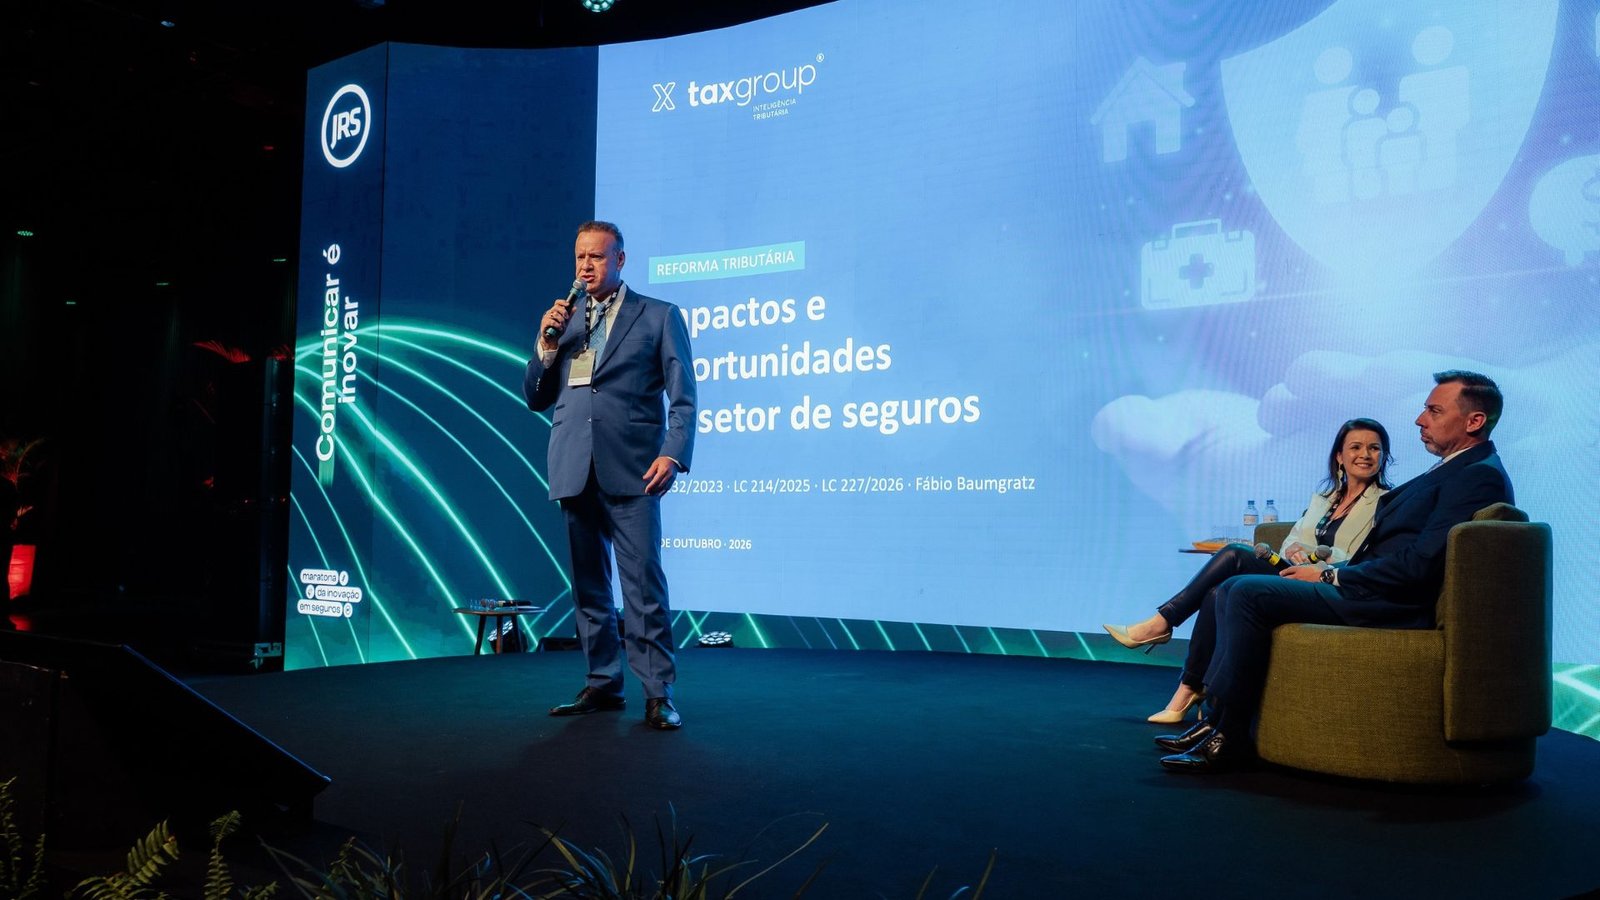
Além de reformular a cobrança dos impostos, a reestruturação tributária no país impõe desafios ao mercado segurador e aos intermediários. As particularidades do recolhimento, o alinhamento das rotinas operacionais e as definições com impacto direto nas despesas e parcerias de negócios foram debatidos ao longo da 6ª Maratona da Inovação em Seguros do JRS, sediada no Vista Pontal, na capital gaúcha.
Com o tema “Impactos e oportunidades da Reforma Tributária no setor de seguros”, a apresentação reuniu Fábio Baumgratz, especialista da Ramos Advogados e sócio da Tax.Co; Paulo Eduardo Ramos, advogado e sócio da Ramos Advogados; e Suellen Paranhos, também advogada e sócia do escritório.
Ao abordar as principais alterações previstas na legislação, Baumgratz chamou atenção para a dimensão da mudança e seus reflexos na rotina empresarial.
“A reforma tributária vem com a maior mudança das últimas décadas. A gente tem uma substituição de cinco impostos, que são o PIS, a Cofins, o ICMS, o ISS e o IPI, pelos novos tributos, que são a CBS e o IBS”, explicou.
A reestruturação estabelece a Contribuição sobre Bens e Serviços (CBS), de âmbito federal, e o Imposto sobre Bens e Serviços (IBS), de gestão compartilhada entre estados e municípios. A implementação ocorrerá de forma gradual, com uma fase de testes em 2026, mudanças na tributação federal a partir de 2027 e conclusão da transição prevista para 2033.
As companhias precisam acompanhar esse cronograma e adequar seus sistemas às exigências fiscais. “Este ano é o ano da preparação. As empresas que estavam no lucro presumido e no lucro real já tiveram que se preparar em 2026, com parametrizações de notas fiscais e alimentação dos seus sistemas com alíquotas provisórias”, destacou.
Regras específicas exigem atenção
Um dos pontos centrais da apresentação foi o tratamento tributário destinado às atividades de seguros. A legislação estabelece um regime específico para serviços financeiros, com disposições próprias para seguradoras, corretoras e outras operações do segmento.
“Seguros estão no regime de serviço financeiro. Nós temos seguradoras, corretores, temos consórcios. Cada um vai ter uma regra diferente”, explicou Baumgratz.
O especialista mencionou a Lei Complementar nº 214/2025, que disciplina aspectos da tributação dessas operações, incluindo receitas relacionadas a prêmios, corretagens e regras de apuração.
As mudanças também exigem atenção à formação dos preços, ao aproveitamento de créditos tributários e às condições estabelecidas nas relações entre os diferentes participantes da cadeia de seguros.
Durante a palestra, Baumgratz comentou ainda uma atualização anunciada pelo Tribunal de Contas da União (TCU) na quarta-feira, 28 de outubro. O órgão aprovou o cálculo da alíquota de referência da CBS em aproximadamente 11,3%, percentual que ainda depende de fixação pelo Senado Federal e não corresponde, necessariamente, à tributação efetiva de cada empresa.
Simples Nacional e decisões que afetam os negócios
Outro assunto de destaque foi a possibilidade de empresas optantes pelo Simples Nacional escolherem o recolhimento do IBS e da CBS pelo regime regular, alternativa que pode modificar a dinâmica comercial com seus contratantes.
Para o primeiro semestre de 2027, o prazo dessa opção termina em 30 de outubro de 2026, conforme calendário da Receita Federal.
“Aqueles que estão optantes pelo Simples Nacional precisam decidir se entram no sistema misto ou permanecem recolhendo seus impostos apenas pelo Simples Nacional”, afirmou o especialista durante o encontro.
Baumgratz explicou que a escolha pode influenciar a relação entre prestadores de serviços e empresas contratantes, especialmente aquelas enquadradas nos regimes de lucro real ou presumido.
“Se eu estiver prestando serviço para uma empresa de lucro real ou lucro presumido, talvez essa empresa peça que eu opte pelo sistema misto. Por quê? Porque ela vai poder se creditar desse CBS”, exemplificou.
A possibilidade de aproveitamento dos créditos depende das condições previstas na legislação. Por isso, a análise das alternativas deve considerar as características de cada operação e os possíveis efeitos sobre a carga tributária e a competitividade.
O especialista também alertou que as adaptações podem ampliar as demandas administrativas das empresas, exigindo maior organização contábil e acompanhamento técnico.
Segundo ele, o regime escolhido para o próximo exercício terá influência sobre as relações negociais, tornando importante uma avaliação antecipada dos impactos fiscais.
Preparação ganha importância durante a transição
A apresentação também destacou a necessidade de acompanhar as alterações legislativas e compreender os efeitos práticos da reforma sobre a operação das empresas. Além das mudanças na arrecadação, a transição envolve adaptações tecnológicas, revisão de procedimentos e avaliação das condições comerciais estabelecidas entre seguradoras, intermediários e segurados.
Nesse cenário, o conhecimento das novas regras ganha relevância não apenas pelo cumprimento das obrigações fiscais, mas também pela influência que a tributação exerce sobre custos, contratos e estratégias empresariais.
Ao trazer o tema à 6ª Maratona da Inovação em Seguros, os especialistas da Ramos Advogados chamaram atenção para um período de decisões que exige planejamento. Embora a implementação do sistema seja gradual, parte das escolhas e adequações já integra a realidade das companhias, com efeitos que deverão acompanhar o mercado segurador nos próximos anos.
Crédito foto:
Crédito texto:
Publicado por:

Desde 1999, nos dedicamos a disseminar informação segura, inteligente e de alta qualidade para o mercado de seguros. Nossa missão é ser a voz e a imagem de um setor essencial, que desempenha um papel crucial na proteção e no planejamento das vidas das pessoas.
Com compromisso e credibilidade, trabalhamos para conectar profissionais, empresas e consumidores, promovendo uma compreensão mais ampla e acessível sobre a importância dos seguros. Nosso objetivo é não apenas informar, mas também inspirar e fortalecer a confiança em um mercado que impacta diretamente a segurança e o bem-estar da sociedade.
JRS.Digital
CNPJ – 41769103000106
Endereço:
Av. Diário de Notícias, 200 – 1.406
Cristal, Porto Alegre (RS)
CEP: 90810-080
Telefone:
(51) 98140-0475 | (51) 99314-9970
Conteúdo e pauta:
redacao@jrscomunicacao.com.br
Comercial:
julia@jrscomunicacao.com.br
Desenvolvido por B36 Marketing | Todos os Direitos reservados JRS.DIGITAL